الذكاء الاصطناعي و المصارف : تغيير عميق في العلاقات المصرفية
الذكاء الاصطناعي و المصارف : تغيير عميق في العلاقات المصرفية
Blog Article
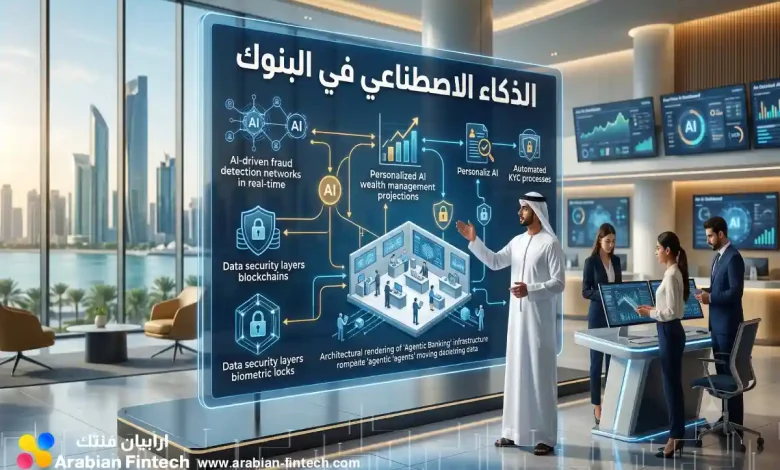
التحليل الاصطناعي يُحدث ثورة جذرية في قطاع العلاقات المصرفية. فمن عن طريق حلول التعلّم الحسابي، تتبنى المؤسسات تقنيات مبتكرة لـتطوير تجربة العميل، وتبسيط المعاملات، وتقليل المصاريف، ومواجهة الاحتيال المالية. ويشمل ذلك برامج مثل المساعدين الرقميين، وتقييم الأرقام، وتكييف الخدمات. تتوقع المصارف أن يقدم التحليل الاصطناعي في زيادة الكفاءة وتعزيز العائد.
تطبيقات الذكاء في مجال القطاع : نظرة متعمقة
تُحدث تطبيقات الذكاء الاصطناعي نقلة نوعية ضمن القطاع المصرفيّ، ويعمل على تعزيز العمليات و تقديم حلول مبتكرة للمستخدمين . تتضمن العديد من الاستخدامات حلول لمكافحة عن تطوير عمليات إدارة المخاطر، و أتمتة العمليات الروتينية، و تخصيص الخدمات المالية للعملاء، و تعزيز كفاءة عملية اتخاذ القرارات الائتمانية بشكل واضح.
كيف يُعيد الذكاء الاصطناعي تشكيل مستقبل البنوك؟
يُحدث الذكاء الاصطناعي | التكنولوجيا الاصطناعية | الذكاء المُصطَنع ثورة حقيقية في القطاع المصرفي ، مُشكِّلاً مسار العمليات وخدمات المستهلكين . تشمل هذه التحولات إنشاء روبوتات محادثة آلية لتقديم مساعدة لحظي ، و تعزيز عمليات الكشف عن المخالفات ، و أتمتة الإجراءات الروتينية مثل معالجة القروض و تحليل المخاطر. أيضاً، تُمكن الخوارزميات الذكية من تخصيص حلول مالية أكثر دقة لكل مستهلك ، مما ينتج تحسين الولاء و زيادة الأداء.
- تطوير تجربة المستهلكين .
- تسريع العمليات الإدارية.
- تحسين السلامة من الاحتيال .
الذكاء الاصطناعي: حماية البنوك من الاحتيال والجرائم الإلكترونية
تُواجه البنوك تهديدات حادة من عمليات الاحتيال و الاختراقات الإلكترونية . لحسن المباشر ، يمثل الذكاء الاصطناعيّ أداة قوية لمواجهة هذه التحديات . يمكن الحلول المدعومة بالتعلم الآلي تحليل تدفقات كبيرة من الحركات المالية في لحظات ، واكتشاف الأنماط الاحتيالية التي قد تشير إلى جريمة المزيد من التفاصيل إلكترونية . فإنه يمكن أن يساعد على تحسين عمليات التحقق عن المخالفات، و زيادة دقة التدخل الأمنية. يتضمن ذلك ما يلي:
- فحص سلوك الحسابات
- توقع المخاطر المستقبلية
- حماية هويات المستخدمين
وهذا، يساهم الذكاء الاصطناعيّ بشكل فعال في تأمين البنوك من الأضرار الناجمة عن الاحتيال .
تحسين تجربة الزبائن باستخدام الذكاء في البنوك
تشكل تكنولوجيا تعلم الآلة فرصة فعالة تطوير جودة العروض الرقمية وإثراء رحلة العملاء . من خلال معالجة السجلات المتوفرة يمكن للمؤسسات المالية معرفة تفضيلات الزبائن {و إعطاء عروض مخصصة {و تنفيذ الإجراءات التي قد معقدة . هذا يسهم في تعزيز الثقة الزبائن {و تحقيق الإنتاجية للبنك .
الذكاء الاصطناعيّ والائتمان: تحليل دقيق وموافقات أسرع نمو
تُحدث الذكاء الاصطناعيّ الحديث ثورة حقيقية في قطاع التمويل التقليدي. فبدلاً من الاعتماد على الأساليب اليدوية التقليدية لتقييم المخاطر الائتمانية ، تُمكن الخوارزميات الذكية من تقييم البيانات بشكل أسرع وأكثر شمولية . هذا يؤدي إلى تأييدات أسرع على القروض ، و خفض النفقات المرتبطة بالعمليات القديمة. كما أن الذكاء الاصطناعي تسمح بإمكانية توسيع خدمات الائتمان للفئات التي كانت محرومة في الماضي بسبب عدم البيانات الشاملة .
- تحسين المخاطر الائتمانية
- تسريع عملية الموافقة
- خفض المصاريف المرتبطة بالتحليلات
الروبوتات الذكية جداً في البنوك : خدمة عملاء على مدار الساعة
تُحدث الروبوتات المتقدمة ثورة في تجربة المستخدم في القطاع المصرفي. تقدم هذه الأنظمة إمكانية تقديم دعم العملاء على مدار الساعة، طوال اليوم . يستطيع المستخدمون الآن الحصول على حلول حول حساباتهم و إجراء المدفوعات مباشرة و بيسر. تساهم هذه الروبوتات أيضًا المؤسسات في تقليل الأعباء و تعزيز الأداء.
- توفير دعم عاجل
- تقليل مدد الانتظار
- رفع رضا العملاء
الذكاء الاصطناعي والتحليلات: رؤى قيمة لنمو البنوك
تُحدث تقنيات الذكاء الاصطناعي والـ تحليلات الحديثة ثورة حقيقية في القطاع البنكي، حيث تتيح للمصارف اكتساب رؤى قيّمة لتعزيز النمو وتحسين الكفاءة. من خلال تحليل كميات كبيرة من المعلومات، يمكن للمتخصصين على القطاع اكتشاف تحديات واعدة وتنفيذ قرارات أفضل فعالية، مما يقود إلى نتائج ملموسة .
صعوبات و الفرص : تطبيق الذكاء الاصطناعي في المؤسسات المالية في الدول العربية
يشهد صناعة البنوك في العالم العربي تحولاً رقمياً سريعاً، مع تزايد الاهتمام بـ التعلم الآلي كأداة لتحسين الكفاءة وتخفيض التكاليف. ومع ذلك، يواجه استيعاب هذه التقنية مجموعة التحديات. تتضمن هذه التحديات نقص المهارات المتخصصة في الذكاء الاصطناعي، و قصور البنية التحتية التكنولوجية، و مخاوف الأمن السيبراني و ضمان البيانات. من ناحية أخرى، تتوفر فرص هائلة للبنك العربي للاستفادة من الذكاء الاصطناعي. تتضمن هذه الفرص تحسين خدمة المصرفية من خلال المساعدين الافتراضيين الذكية، و تحسين عمليات التعامل مع المخاطر، و اكتشاف عمليات الاحتيال. يمكن أيضاً للذكاء الاصطناعي أن يساعد في تقديم المنتجات المالية و تعزيز تجربة المستثمر.
- المهارات
- المتعاملين
- التعلم الآلي
- البنوك
التكنولوجيا الاصطناعي والامتثال: تسهيل العمليات المصرفية الصعبة
تتيح التكنولوجيا الاصطناعي، مع التركيز على التوافق التنظيمي، لصانعي الاستثمارات تسهيل المهام المصرفية المعقدة بشكل كبير. فهي تساعد في تسريع إجراءات المراقبة من العمليات غير المشروعة، و تحسين دقة التحليلات، و تقليل المخاطر المرتبطة فيما يتعلق بـ. كما يمكن للمؤسسات المالية تطوير قدرة الفريق و ترشيد الموارد من خلال أتمتة الإجراءات المتكررة.
مستقبل الذكاء في القطاع المصرفي: رؤى و تحليلات
يشهد القطاع المصرفي تحولاً رقمياً ملحوظاً مدفوعاً بالتقدم الهائل في حقل الذكاء الاصطناعي. نتوقع أن تظهر تطبيقات الذكاء الاصطناعي بشكل ملحوظ، بدءاً من تطوير تجربة المواطن ووصولاً إلى تبسيط العمليات التشغيلية. سيساهم الذكاء الاصطناعي في تحديد الاحتيال، و تحسين المخاطر، و تقديم الخدمات المالية لـ أفضل فعالية. هناك أيضاً زيادة في استخدام الروبوتات الذكية لتقديم خدمة مستخدمي أفضل . تظهر التحليلات إلى أن البنوك التي تستثمر الذكاء الاصطناعي بشكل فعال ستكون في وضع أقوى للمنافسة في السوق القريب.
- تعزيز تجربة العميل
- تسريع العمليات الأساسية
- منع الاحتيال
- تقديم الخدمات المالية
الذكاء : حلول حديثة لزيادة إنتاجية البنوك
تُحدث الذكاء الاصطناعيّ ثورة حقيقية في القطاع المصرفي من خلال تقديم حلول جديدة تساهم في تحسين كفاءة المهام. بدءًا من أتمتة الإجراءات الرئيسية وصولًا إلى تعزيز تنفيذ منع الاحتيال، يُمكّن الذكاء الاصطناعي المؤسسات المالية من تقديم خدمات أسرع لأصحاب الحسابات وتحقيق أهداف أرباح أعلى.
Report this page